Mit dem geplanten Altersvorsorgedepot steht ab 2027 gerade für Frauen eine interessante Form der staatlich geförderten privaten Altersvorsorge zur Verfügung.
Jahrelang haben wir Berater uns dafür eingesetzt, den Kapitalmarkt stärker in das Vorsorgesystem einzubeziehen, damit unsere Mandanten langfristig mehr Vermögen aufbauen können. Das Altersvorsorgereformgesetz hat dies nun endlich auch geschafft und man kann mit Blick auf das im Parlament verabschiedeten Gesetz sagen: Es handelt sich nicht nur um eine Neuauflage der Riester-Rente, sondern um einen Paradigmenwechsel in der staatlichen Förderung. Das geplante Altersvorsorgedepot soll mehr Flexibilität ermöglichen. Je nach Lebenssituation kann dies für unterschiedliche Personengruppen interessant sein, etwa für Menschen mit wechselnden Erwerbsverläufen oder Familienphasen, also gerade für Frauen.
Das Altersvorsorgedepot ab 2027 kann gerade für Frauen interessant sein, weil Erwerbsunterbrechungen, Teilzeit und Kinderbetreuung häufiger zu geringeren gesetzlichen und betrieblichen Rentenansprüchen führen. Das neue System startet am 1. Januar 2027 und ersetzt für Neuabschlüsse die bisherige Riester-Förderwelt. (bundesregierung.de)
Altersvorsorgedepot 2027 – was Frauen wissen sollten
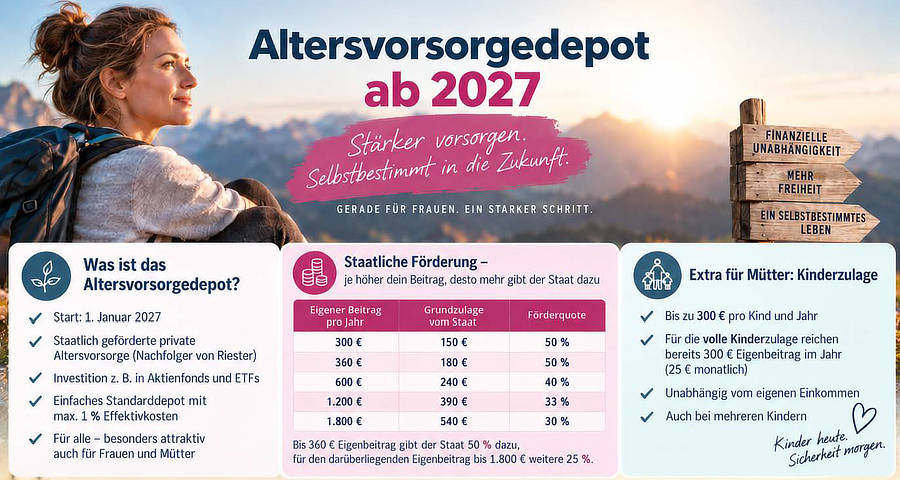
Ein großer Vorteil ist die neue staatliche Förderung auch bei relativ kleinen Sparbeträgen. Die Förderung steigt mit dem eigenen Beitrag:
Bis 360 € Eigenbeitrag gibt der Staat 50 % dazu, für den darüberliegenden Eigenbeitrag bis 1.800 € weitere 25 %. (bundesregierung.de)
Für Mütter wird es besonders interessant: Zusätzlich gibt es eine Kinderzulage von bis zu 300 € pro Kind und Jahr. Für die volle Kinderzulage reichen künftig bereits 300 € Eigenbeitrag im Jahr bzw. 25 € monatlich.
Beispiel: Eine Mutter mit zwei Kindern, die 100 € monatlich bzw. 1.200 € jährlich einzahlt, könnte nach den neuen Regeln 390 € Grundzulage + 600 € Kinderzulagen = 990 € staatliche Zulagen pro Jahr erhalten. Damit würden insgesamt 2.190 € pro Jahr für ihre Altersvorsorge angelegt.
Warum das für Frauen besonders relevant sein kann
Anders als bei klassischen Garantieprodukten kann das neue Altersvorsorgedepot beispielsweise in Aktienfonds und ETFs investieren. Dadurch entstehen langfristig höhere Renditechancen – allerdings auch entsprechende Kapitalmarktrisiken. Gerade bei langen Anlagezeiträumen kann diese Kombination aus staatlichen Zulagen + Kinderförderung + Kapitalmarktanlage für Frauen ein wichtiger Baustein sein, um Versorgungslücken zu reduzieren.
Ich helfe Ihnen, um langfristig weiter Vermögen aufzubauen oder die richtige Strategie auszuwählen, damit aus dem Vermögen ein stabiles Fundament und kein wackliges Depot wird. Mit den passenden ETF-Bausteinen, einer ausgewogenen Streuung und einer durchdachten Depotstruktur können wir die Renditechancen nutzen und die Risiken reduzieren.