Bei der Altersvorsorge sollten Frauen den Gender Pension Gap besonders im Blick haben – also die durchschnittlich niedrigeren Alterseinkünfte von Frauen gegenüber Männern. In Deutschland entsteht diese Lücke weniger durch andere Rentenregeln, sondern vor allem durch unterschiedliche Erwerbsbiografien.
Typische Ursachen sind Teilzeit, Elternzeit, längere Erwerbsunterbrechungen, Pflege von Angehörigen und im Durchschnitt niedrigere Erwerbseinkommen. Dadurch werden weniger Beiträge in die gesetzliche Rentenversicherung eingezahlt. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung, sodass das vorhandene Vermögen häufig länger reichen muss.
Es ist wichtig, dass Frauen finanzielle Eigenverantwortung übernehmen.
Vorsorge beginnt nicht mit einer perfekten Strategie, sondern mit einem klaren Überblick über die eigene Situation. Der erste Schritt ist deshalb nicht Perfektion bei der Vorsorgeplanung, sondern Orientierung. Hier unterstütze ich meine Mandantinnen seit über 25 Jahren mit einer individuellen Beratung. Wir erstellen gemeinsam eine Übersicht der bestehenden Verträge für die eigene Ruhestandsplanung.
Für die finanzielle Unabhängigkeit und persönliche Altersvorsorge sind deshalb vor allem diese Punkte wichtig:
- Eigene Rentenansprüche aufbauen: Altersvorsorge nicht ausschließlich über den Partner betrachten. Regelmäßig die Renteninformation prüfen und eine persönliche Versorgungslücke berechnen.
- Teilzeitfolgen kennen: Nicht nur das aktuelle Nettogehalt sinkt – weniger Arbeitszeit bedeutet meist auch weniger gesetzliche Rente und häufig geringere betriebliche Altersvorsorge.
- Kindererziehungszeiten berücksichtigen: Sie können die gesetzliche Rente erhöhen, gleichen längere Teilzeit- oder Ausfallzeiten aber nicht zwangsläufig vollständig aus.
- Früh mit privater Vorsorge beginnen: Ein langer Anlagehorizont macht einen großen Unterschied. Für langfristigen Vermögensaufbau können beispielsweise breit gestreute Aktienfonds bzw. ETFs eine Möglichkeit sein.
- Sparrate nach Unterbrechungen erhöhen: Nach Elternzeit oder längeren Teilzeitphasen kann es sinnvoll sein, die Altersvorsorge gezielt wieder aufzustocken.
- Partnerschaft finanziell fair gestalten: Wenn eine Person wegen gemeinsamer Kinder beruflich zurücksteckt, kann ein finanzieller Ausgleich sinnvoll sein – beispielsweise indem der andere Partner zusätzliche Altersvorsorge für sie finanziert.
- Scheidung und Todesfall mitdenken: Versorgungsausgleich, Hinterbliebenenversorgung, Versicherungen und die Eigentumsverhältnisse bei Depots und Immobilien sollten bekannt sein.
- Nicht nur auf die Rente schauen: Altersvorsorge sollte auch ausreichend liquide Rücklagen und eine Absicherung existenzieller Risiken umfassen.
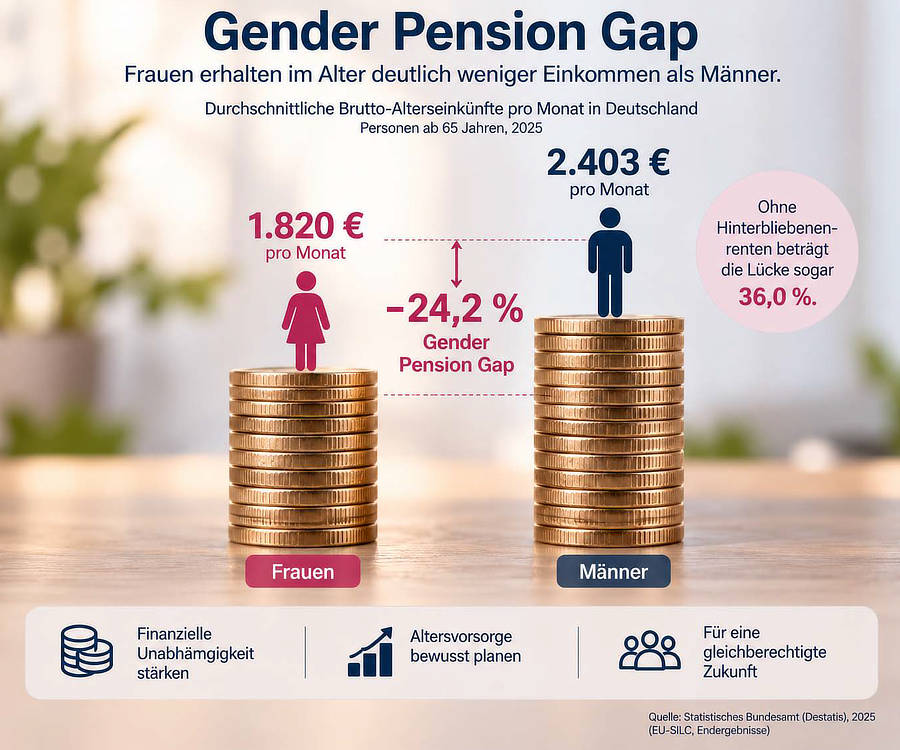
Ein einfaches Beispiel zeigt den Effekt: Verdient eine Frau nach der Geburt der Kinder viele Jahre nur 50–60 % ihres früheren Einkommens, betrifft das nicht nur diese Jahre. Sie spart möglicherweise gleichzeitig weniger gesetzliche Rente, weniger Betriebsrente und weniger privates Vermögen an. Dadurch können sich die Unterschiede bis zum Ruhestand erheblich verstärken.
Besonders wichtig ist deshalb, den Gender Pension Gap nicht erst mit 50 oder 60, sondern möglichst früh als konkrete persönliche Rechnung zu betrachten: Welche monatlichen Alterseinkünfte sind zu erwarten, welcher Betrag wird benötigt und wie groß ist die daraus resultierende Vorsorgelücke?
Ich helfe Ihnen, um langfristig weiter Vermögen aufzubauen oder die richtige Strategie auszuwählen, damit aus dem Vermögen ein stabiles Fundament und kein wackliges Depot wird. Mit den passenden ETF-Bausteinen, einer ausgewogenen Streuung und einer durchdachten Depotstruktur können wir die Renditechancen nutzen und die Risiken reduzieren.